Ещё в 1966г профессор Кэрролл Куигли писал, что у финансового капитализма существует далеко идущая цель - создание мировой системы финансового контроля, способной доминировать над политической системой каждой страны и мировой экономикой в целом, - пишет Globalresearch.
В феврале 2026г США и Израиль нанесли внезапные авиаудары по Ирану. Официально заявленные причины - предотвращение получения Ираном ядерного оружия и упреждение его агрессии. Они не выдерживают критики.
Ядерный предлог это заезженная пластинка пропаганда, а масштаб и время нанесения ударов заставляют задуматься о мотивах.
Тезис о том, что "все войны это войны банкиров", был популяризирован Майклом Риверо в документальном фильме 2013г.
Риверо рассказал о том, как частные банки финансировали конфликты с обеих сторон и получали от этого прибыль на протяжении веков - от основания Банка Англии в 1694г для финансирования войн Вильгельма III до современных войн за смены режимоы.
Генерал. Уэсли Кларк рассказал, что через несколько недель после терактов 11 сентября ему показали секретную служебную записку Пентагона, в которой излагались планы уничтожить семь стран за пять лет: Ирак, Сирию, Ливан, Ливию, Сомали, Судан и в завершение - Иран.
В первых шести странах с тех пор произошла дестабилизация или смена режима. Иран, считающийся главной целью для установления господства на Ближнем Востоке и контроля над нефтью, остается последним оплотом сопротивления.
Почему именно эти семь стран и почему Иран был главным призом? Статья Грега Паласта 2013г раскрывает финансовую логику этих событий.
В 1999г мир захлестнула нерегулируемая торговля деривативами. Суверенные облигации, потоки нефти, судоходные маршруты и страхование от военных рисков - всё это можно было использовать в качестве залога, многократно перезакладывать и делать на этом ставки.
Ключевым моментом стало Соглашение ВТО о финансовых услугах 1997г (Пятый протокол к Генеральному соглашению по торговле услугами), вступившее в силу в 1999г.
Ни одна из семи стран, на которые был направлен удар, не вступила в ВТО, а также не являлась членом Банка международных расчетов (БМР). Это означало, что они не подпадали под действие длинного списка нормативных актов Центрального банка в Швейцарии.
Другие страны, которые позже были названы "государствами-изгоями", также не входили в БМР, в том числе Северная Корея, Куба и Афганистан.
Что касается Ирана, то он не только является крупнейшей и сильнейшей из исламских стран, но и использует единственный в мире банковский режим, полностью свободный от процентов (риба).
Это прямо противоречит традиционной западной модели, в которой проценты являются основным источником дохода. Принцип "деньги, делающие деньги из самих себя" лежит в основе глобального рынка деривативов, построенного на многократной перепродаже долга с процентами.
Последний элемент системы финансового контроля был подробно описан в книге Дэвида Роджерса Уэбба, вышедшей в 2024г "Великое поглощение".
Пузырь "всё включено", в том числе ставки на деривативы, которые, по оценкам некоторых комментаторов, составляют более квадриллиона долларов, вот-вот лопнет. Когда это произойдет, это приведет к крупным корпоративным банкротствам, и, согласно правовому механизму, описанному Уэббом, все достанется игрокам на деривативах.
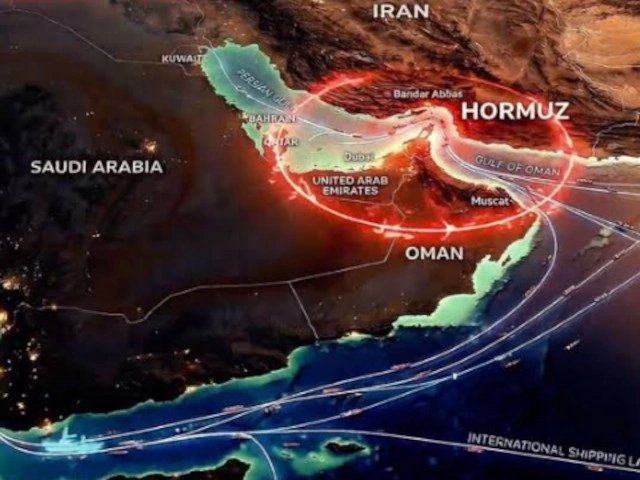
Таким "гвоздем" может стать страховой кризис в Ормузском проливе, спровоцированный в 2026 г лондонской страховой компанией Lloyd’s.
На протяжении более трех столетий лондонский Сити - "Квадратная миля", финансовый центр Лондона, - финансировал обе стороны в войнах и продавал страховки от разрушений, которые за ними следовали.
Компания Lloyd’s of London это страховая опора системы финансового контроля Сити. Это на самом деле не страховая компания, а корпоративный орган, который функционирует как частично взаимовыгодный рынок, на котором несколько финансовых спонсоров, объединенных в синдикаты, совместно распределяют риски.
Компания Lloyd’s заработала свою репутацию тем, что всегда выполняет свои обязательства, но за это приходится платить. В 1898г она закрепила давнюю практику, введя пункт "Без захвата и конфискации", который исключал военные риски из стандартных полисов, чтобы компания могла взимать грабительские страховые взносы в случае начала конфликта. Она использовала этот пункт во время обеих мировых войн и продолжает использовать его в 2026г.
После ударов по Ирану Объединенный военный комитет Lloyd’s расширил зону "высокого риска" на Ближнем Востоке.
Несколько клиентов Lloyd’s 5 марта уведомили о расторжении договоров в течение 72 часов, и премии за военные риски при транзите через Ормузский пролив подскочили с 0,25 % до 1–5 % от стоимости корпуса судна. В Lloyd’s подчеркнули, что страхование по-прежнему доступно - по разумной цене. Но для нефтяного танкера стоимостью $ 100 млн это означает дополнительные $ 1–5 млн за рейс - премию, которую владельцы, по понятным причинам, не хотят платить.
Искра на рынке частного кредитования
Тем временем над рынком сгущаются тучи. Рынок частного кредитования объемом $ 1,5–3 трлн находится в состоянии стагнации, что приводит к вынужденным распродажам ликвидных активов, а гораздо более крупный рынок корпоративных облигаций с рейтингом BBB объемом $ 5 трлн находится в шатком положении. Понижение рейтинга приведет к массовым распродажам, а пенсионным фондам грозит дефицит в $ 4 трлн.
Ормузский кризис стал идеальным катализатором этого кризиса залогового обеспечения: рост цен на нефть приводит к инфляции, которая повышает доходность облигаций (процентные ставки), снижая стоимость залогового обеспечения и провоцируя маржинальные требования по всем деривативам.
Маржинальные требования вынуждают частные кредитные фонды продавать активы по бросовым ценам.
Это одна из причин, по которой некоторые комментаторы указывают на лондонский Сити как на истинного виновника хаоса на Ближнем Востоке. Старая машина страхования от войн и новая машина деривативов работают сообща. Одни создают премию за хаос, другие извлекает её путем перезалога и законного изъятия.
Грег Паласт и меморандум об эндшпиле: как сделать мир безопасным для деривативов
Страхование от потери груза при транспортировке это один из видов страхования, но гораздо более опасная страховая ловушка это рынок деривативов.
Деривативы, которые продаются как форма страхования от рыночных рисков, на самом деле представляют собой спекулятивную игру, в которой извлекается прибыль из всех основных экономических потоков.
В своей статье 2013 года Грег Паласт представил доказательства существования секретной служебной записки 1997г, адресованной заместителю министра финансов Ларри Саммерсу от Тимоти Гайтнера (в то время посла США в ВТО, действовавшего от имени Саммерса), в которой описывалась "заключительная фаза" переговоров по финансовым услугам в рамках ВТО. Гайтнер писал Саммерсу:
"Мы вступаем в заключительную фазу... Я считаю, что вам было бы полезно связаться с руководителями..."
Далее в служебной записке были указаны личные телефонные номера сотрудников Goldman Sachs, Merrill Lynch, Bank of America, Citibank и Chase Manhattan. Паласт подтвердил, что эти номера настоящие.
Грег Паласт описал конечную цель:
Министр финансов США Роберт Рубин активно выступал за дерегулирование банков. Для этого требовалось, во-первых, отменить закон Гласса - Стиголла, чтобы устранить барьер между коммерческими и инвестиционными банками. Это было всё равно что заменить банковские хранилища колесами рулетки.
Во-вторых, банки хотели получить право играть в новую рискованную игру - "торговлю деривативами" ... Заместитель министра финансов Саммерс, который вскоре должен был сменить Рубина на посту министра, блокировал любые попытки контролировать деривативы.
Но какой смысл превращать американские банки в казино с деривативами, если деньги будут утекать в страны с более безопасными банковскими законами?
Ответ, придуманный "Большой банковской пятеркой": отменить контроль над банками во всех странах мира - одним махом... Банкиры и Саммерс хотели использовать Соглашение о финансовых услугах - заумное и безобидное дополнение к международным торговым соглашениям, за соблюдением которых следит Всемирная торговая организация.
Новые правила игры вынудили бы все страны открыть свои рынки для Citibank, JP Morgan и их "продуктов" в виде деривативов.
И всем 156 странам, входящим в ВТО, пришлось бы отказаться от разделения коммерческих сберегательных банков и инвестиционных банков, играющих с деривативами, по принципу "разделяй и властвуй", как это было в США в соответствии с законом Гласса - Стиголла.
Соглашение ВТО о финансовых услугах стало тараном, открывающим глобальные рынки для торговли деривативами.
Каждая страна-участница была вынуждена открыть свою банковскую систему, чтобы избежать санкций. В 1999г в США была отменена часть закона Гласса - Стиголла, отделявшая инвестиционно-банковскую деятельность от депозитарной, в результате чего деньги вкладчиков оказались подвержены спекулятивным рискам.
После этого произошел взрывной рост рынка деривативов. Государственные облигации, нефтяные контракты, полисы страхования морских перевозок и премии за военные риски - всё это было преобразовано в кредитно-дефолтные свопы, хеджи и другие производные финансовые инструменты.
С тех пор торговля деривативами стала одним из самых высокодоходных и прибыльных видов бизнеса на планете и почти полностью контролируется несколькими мегабанками.
Согласно данным Банка международных расчетов и Управления контролера денежного обращения, на долю пяти крупнейших банков США приходится около 90 % всех деривативов в США, а на мировом внебиржевом рынке доминируют JPMorgan, Citigroup, Goldman Sachs, Bank of America и Morgan Stanley. Эти организации получают львиную долю прибыли от торговли деривативами, особенно в периоды волатильности, когда "премия за хаос" резко возрастает.
В книге "Великое присвоение" Дэвид Роджерс Уэбб раскрывает последний элемент этой системы финансового контроля.
Практически все ценные бумаги сегодня дематериализованы (оцифрованы) и хранятся в центральных депозитариях. Небольшие изменения в Единообразном торговом кодексе и аналогичных правилах ЕС превратили обычных инвесторов в простых "держателей прав", имеющих лишь законные претензии к своим брокерам.
Что касается банковских вкладчиков, то на протяжении веков их относили к категории простых "кредиторов" своих банков. После внесения денег на депозит право собственности переходит к банку. Вкладчик имеет только договорное требование (обязательство до востребования), которое в случае банкротства банка считается позицией необеспеченного кредитора.
При любой процедуре банкротства акции, облигации и депозиты юридически являются залоговым обеспечением для производного финансового инструмента - залоговым обеспечением, которое многократно перезакладывалось.
А когда производное обеспечение терпит крах, карточный домик, построенный на его основе, рушится. Маржинальные требования вызывают каскадные маржинальные вызовы, срабатывает суперинтеграция, и начинается Великий захват.
При этом беспроцентный исламский банкинг в Иране представляет для этой схемы структурное препятствие
Так какое же значение имело то, что Иран и несколько других стран отказались участвовать в этой прибыльной игре банкиров?
Риск заключался в том, что, когда вкладчики и акционеры поймут, что на самом деле не владеют своими средствами, они переведут свои активы в эти "безопасные зоны".
Кроме того, страны, отказавшиеся от участия, были защищены от санкций, введенных западными правительствами (и соблюдаемых западными банками и клиринговыми палатами) в отношении активов Центрального банка России после начала российско-украинского конфликта в 2022г.
Лидером среди этих несогласных был Иран, который с момента принятия в 1983г Закона о банковских операциях без ростовщичества ввел в стране единственный в мире полностью беспроцентный (без риба) банковский режим.
Его банки используют соответствующие шариату контракты - на распределение прибыли (мушарака), финансирование с оплатой по себестоимости (мурабаха) и лизинг (иджара) - вместо начисления или выплаты процентов. Эта банковская модель прямо противоположна традиционной западной модели, которая опирается на проценты как основной источник дохода и поддерживает глобальный комплекс деривативов за счет обеспеченных и переипотечных долговых обязательств.
Иранская система была разработана для того, чтобы искоренить ростовщичество и привести финансы в соответствие с реальной экономической деятельностью и разделением рисков, а не со спекулятивными долговыми обязательствами. Она долгое время считалась структурно несовместимой с основанной на процентах и залоговых активах архитектурой лондонского Сити и Уолл-стрит - архитектурой, которая требует постоянного обслуживания долга и легко переипотечных активов для подпитки механизма деривативов.
Отказавшись от процентов на национальном уровне, Иран тем самым изолировал себя и своих финансовых партнеров от системы контроля, которая сделала возможным глобальный "Великий грабеж".
Страховой хаос утих, но «черный лебедь» все еще на горизонте
Ормузский пролив не закрыт полностью, но движение по нему сильно сократилось из-за введенного Ираном режима выборочного транзита на основе разрешений. Только суда из "дружественных" или не враждебных стран получают разрешение на проход после предварительной координации с иранскими властями.
Сохраняются значительные задержки: более 1 000 судов ожидают прохода или перенаправлены, а более 34 000 судоходных маршрутов были изменены за первые четыре недели перебоев.
Перестраховочный фонд президента Трампа на сумму $ 20 млрд, о создании которого было объявлено 6 марта, теперь работает и был удвоен до $ 40 млрд. К нему присоединились другие крупные американские страховые компании, а лондонская страховая компания Lloyd's ведет соответствующие переговоры.
Фонд по-прежнему ориентирован на американских перевозчиков и поддерживается правительством США. Однако аналитики сомневаются, что он сможет возобновить широкое коммерческое страхование без более широкой защиты ответственности и создания более безопасных условий.
Короче говоря, "страховой хаос" ослабел, но не исчез. Премии остаются высокими, неопределенность сохраняется, а давление на обеспечение и деривативы, о котором говорил Уэбб, всё ещё в силе.
Выводы и решения
Сегодня широко распространено мнение, что глобальный финансовый кризис 2007–2008 годов (ГФК) был спровоцирован бесконтрольным распространением нерегулируемых деривативов, особенно кредитно-дефолтных свопов и обеспеченных долговых обязательств, которые превратили низкокачественную ипотеку в системную бомбу замедленного действия. Ущерб был нанесен не только США. От него также сильно пострадали развивающиеся страны.
Сегодня риск краха ещё выше, чем во время ГФК. Мировой внебиржевой рынок деривативов официально вырос до условной стоимости в $ 846 трлн, что более чем в семь раз превышает размер всей мировой экономики.
Чтобы мировая экономика не пошла в настоящий разнос необходимо как можно скорее урегулировать конфликт с Ираном
Иначе очередной "черный лебедь" спровоцирует цепную реакцию деривативов и приведет к окончательному "Великому поглощению" в глобальном масштабе.
Интересный канал "Вместо блумберга"
Забавный канал "Смешные картинки"


0 комментариев
Комментировать статьи на сайте возможно только в течении 10 дней со дня публикации.